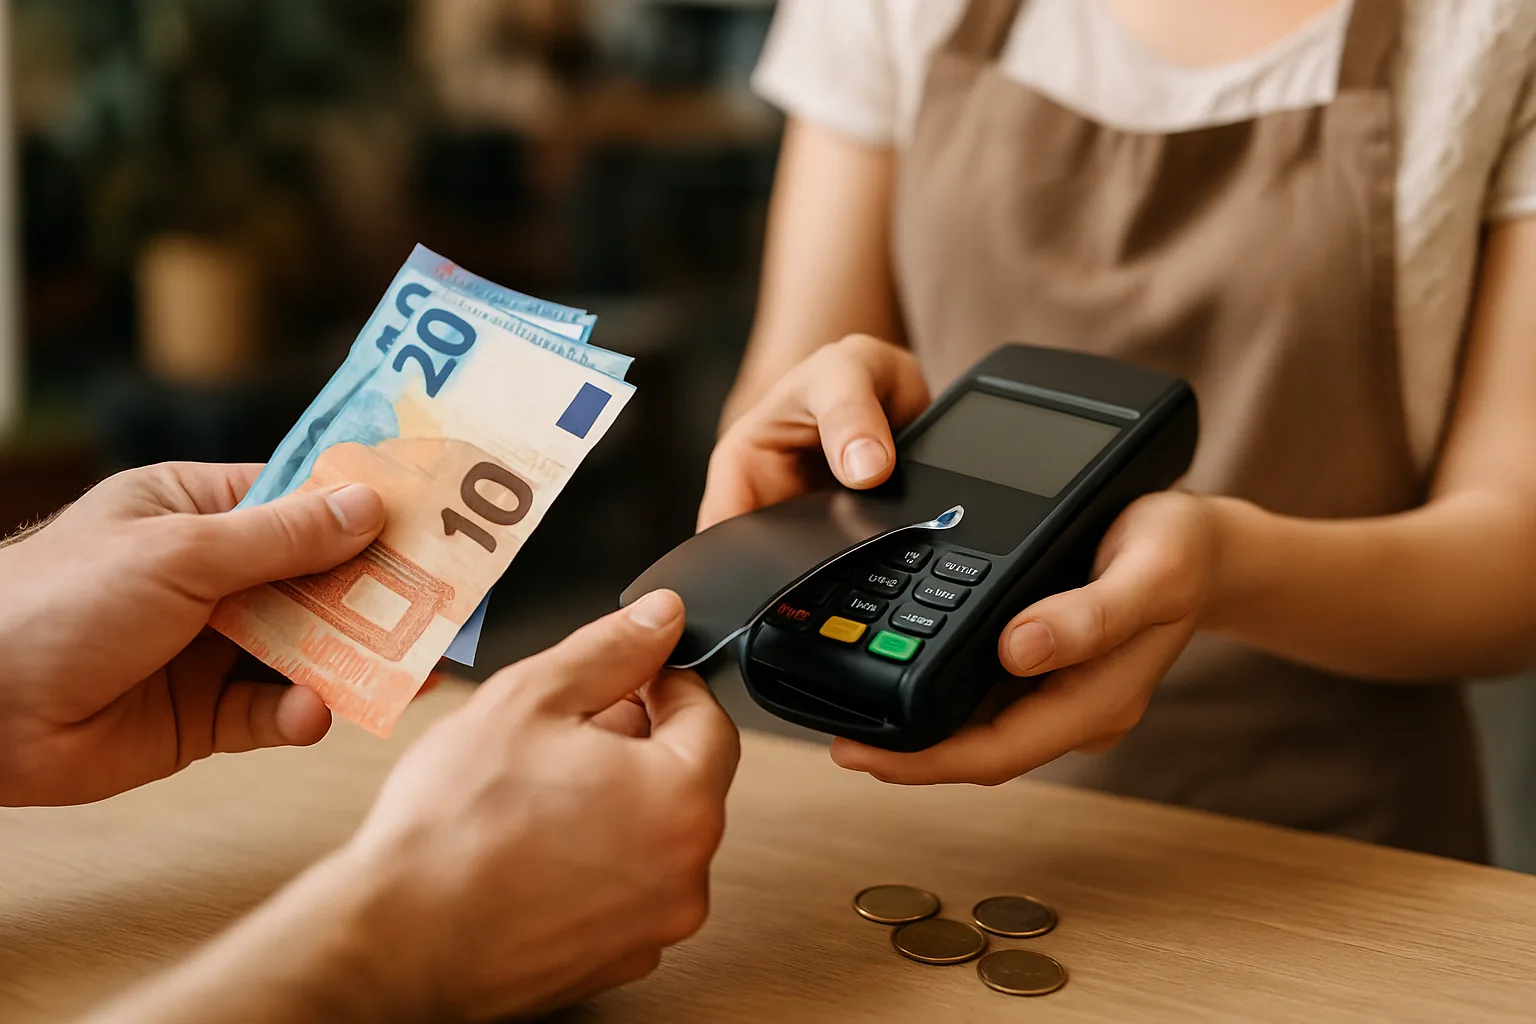
Uno su quattro. È la proporzione degli italiani che, secondo uno studio della Banca d’Italia, ha abbandonato completamente l’uso del contante. Una cifra che, fino a qualche anno fa, sarebbe sembrata inverosimile in un Paese storicamente legato alle banconote, ai pagamenti in contrassegno e alla diffidenza verso tutto ciò che non si poteva toccare con mano. Eppure i numeri parlano chiaro: l’uso contanti Italia sta cambiando in modo strutturale, e la transizione verso il digitale non è più una tendenza di nicchia ma una realtà di massa.
Cosa dice davvero lo studio della Banca d’Italia
I dati raccolti dalla Banca d’Italia fotografano un panorama in rapida evoluzione. Circa il 24% degli italiani dichiara di non utilizzare più banconote nei propri acquisti quotidiani: pagano esclusivamente con strumenti digitali, che si tratti di carte di debito, carte di credito, app di pagamento o wallet virtuali. In termini pratici, significa che quasi una persona su quattro non ha più bisogno di fermarsi a uno sportello bancomat, non controlla il resto e non porta il portafoglio nel senso tradizionale del termine.
All’altro estremo della scala troviamo il 7% degli italiani che fa ancora il percorso inverso: usa quasi esclusivamente contante, evitando o rifiutando i pagamenti elettronici. Una minoranza sempre più piccola, ma significativa, che rappresenta un segmento della popolazione con esigenze, abitudini e talvolta difficoltà di accesso ai servizi digitali che meritano attenzione.
Il restante gruppo — la maggioranza degli italiani — si colloca in una zona intermedia: utilizza sia contante sia strumenti digitali, scegliendo di volta in volta in base alla situazione, all’importo o al tipo di esercente. Questa flessibilità è probabilmente il tratto più realistico del comportamento finanziario quotidiano.
Perché l’Italia stava indietro — e cosa è cambiato
Per decenni l’Italia è stata considerata una delle economie avanzate con il più alto tasso di utilizzo del contante in Europa. Le ragioni erano molteplici: una struttura economica con una quota elevata di piccole imprese e commercio al dettaglio, una tradizione culturale di diffidenza verso le banche e i sistemi elettronici, e un’infrastruttura di accettazione dei pagamenti digitali che nelle aree rurali o nei piccoli comuni era spesso assente o inaffidabile.
Negli ultimi anni, però, diversi fattori hanno accelerato la transizione. L’obbligo di accettare pagamenti elettronici introdotto per gli esercenti, i programmi di incentivi fiscali legati all’uso della carta, la diffusione capillare dei POS contactless e l’esplosione delle app di pagamento su smartphone hanno abbassato le barriere sia per i consumatori sia per i commercianti. La pandemia ha poi dato una spinta decisiva: il timore del contagio attraverso le banconote — per quanto scientificamente dibattuto — ha convinto molti italiani a provare i pagamenti digitali per la prima volta, e una parte significativa non è più tornata indietro.
→ Leggi anche: Bere direttamente dalla lattina: i rischi nascosti che nessuno conosce davvero
Chi resta indietro e perché conta
Il 7% che usa quasi solo contante non è un dato da leggere semplicemente come resistenza al cambiamento. Dietro quella percentuale si nascondono situazioni molto diverse: anziani che non hanno mai avuto familiarità con gli strumenti digitali, persone in aree geografiche con connettività limitata, individui con redditi irregolari o che operano in settori dove il contante è ancora la norma, e chi — per scelta o necessità — non possiede un conto corrente bancario.
Questa fascia di popolazione rischia di trovarsi in difficoltà crescente in un sistema che si digitalizza rapidamente. Se sempre più esercenti scelgono di de facto privilegiare i pagamenti elettronici, chi dipende dal contante può incontrare ostacoli concreti nell’accesso a beni e servizi. È una questione di inclusione finanziaria che le politiche pubbliche non possono ignorare, indipendentemente dal giudizio sulla direzione generale della transizione.
Digitalizzazione dei pagamenti: vantaggi reali e timori legittimi
I sostenitori della cashless society sottolineano benefici concreti: maggiore tracciabilità delle transazioni, riduzione dell’evasione fiscale, abbattimento dei costi di gestione del contante (stampa, trasporto, sicurezza), e una maggiore comodità per il consumatore. In Italia, dove l’economia sommersa ha storicamente avuto dimensioni rilevanti, la riduzione dell’uso contanti Italia è spesso presentata come uno strumento di contrasto all’evasione.
I critici, invece, sollevano preoccupazioni altrettanto legittime. Il contante garantisce anonimato nelle transazioni, una forma di privacy finanziaria che i pagamenti digitali non offrono per definizione. Ogni acquisto con carta o app lascia una traccia, costruisce un profilo di comportamento, alimenta banche dati commerciali. C’è poi il tema della resilienza del sistema: in caso di guasti tecnologici, attacchi informatici o interruzioni di rete, chi non ha contante in tasca può trovarsi bloccato. Infine, i costi delle commissioni sui pagamenti elettronici ricadono in parte sui commercianti, e in parte — indirettamente — sui consumatori.
Verso quale equilibrio si sta andando
I dati della Banca d’Italia suggeriscono che l’Italia non si sta avviando verso una società completamente senza contante nel breve periodo. La coesistenza di strumenti è ancora la norma per la maggioranza della popolazione. Tuttavia la direzione è chiara: la quota di chi usa solo contante si riduce, quella di chi usa solo strumenti digitali cresce. Per approfondire i dati ufficiali sui sistemi di pagamento in Italia è possibile consultare direttamente il sito della Banca d’Italia, che pubblica regolarmente analisi e statistiche sul tema.
La sfida per i prossimi anni non sarà tanto accelerare ulteriormente questa transizione, quanto gestirla in modo che nessuno rimanga escluso. Un sistema di pagamento moderno ed efficiente deve poter includere anche chi — per età, competenze digitali o circostanze economiche — non riesce a tenere il passo. Perché un paese in cui il 7% della popolazione non riesce a pagare in modo agevole non è davvero un paese più efficiente: è semplicemente un paese in cui una parte dei cittadini è diventata invisibile al sistema.
Questo articolo è stato realizzato con il supporto dell'AI e sottoposto a revisione editoriale.